
כאשר ארגון מאשר פרויקט, ההחלטה אמורה להתבסס על בחינת הצורך העסקי, התועלות הצפויות, העלויות והסיכונים. מוקצה תקציב, מתמנה מנהל פרויקט, מוקם צוות עבודה והביצוע יוצא לדרך. מרגע זה, תשומת הלב הניהולית עוברת בדרך כלל לשאלה כיצד להבטיח שהפרויקט יסתיים בהצלחה.
אבל מה קורה כאשר המציאות משתנה?
העלויות גדלות מעבר לתחזיות, הטכנולוגיה שנבחרה כבר אינה מתאימה, מתחרה מציג פתרון מתקדם יותר או שהתועלות העסקיות שעליהן התבסס האישור המקורי כבר אינן רלוונטיות. במקרים כאלה, האתגר הניהולי אינו בהכרח למצוא דרך נוספת לעמוד בתוכנית. לפעמים צריך לחזור לשאלה בסיסית יותר: האם עדיין נכון להשקיע בפרויקט הזה?
אישור פרויקט אינו התחייבות להמשיך בו בכל מחיר. הוא החלטה שהתקבלה בנקודת זמן מסוימת, על בסיס המידע וההנחות שהיו זמינים באותו רגע. ככל שהפרויקט מתקדם מצטבר מידע חדש, ולכן גם ההחלטה המקורית צריכה להישאר פתוחה לבחינה.
התפיסה הזאת מקבלת ביטוי ברור גם ב-PMBOK® Guide מהדורה שמינית. במסגרת עקרון ההתמקדות בערך (Focus on Value), המדריך מדגיש את הצורך לבחון באופן מתמשך את התאמת הפרויקט למטרות העסקיות ולערך שהוא נועד לספק. כאשר ההתאמה נפגעת ואין צפי סביר למימוש הערך, הפסקת הפרויקט היא אחת האפשרויות שיש לשקול.
(PMBOK® Guide, Eighth Edition, 2025, Section 3.4, pp. 40–41)
המשמעות אינה שצריך לעצור בכל פעם שמופיעה חריגה. פרויקטים מורכבים מתמודדים עם קשיים, שינויים ואי-ודאות. השאלה היא האם הארגון יודע להבחין בין משבר שמצדיק התאוששות לבין השקעה שכבר איבדה את ההצדקה שלה.
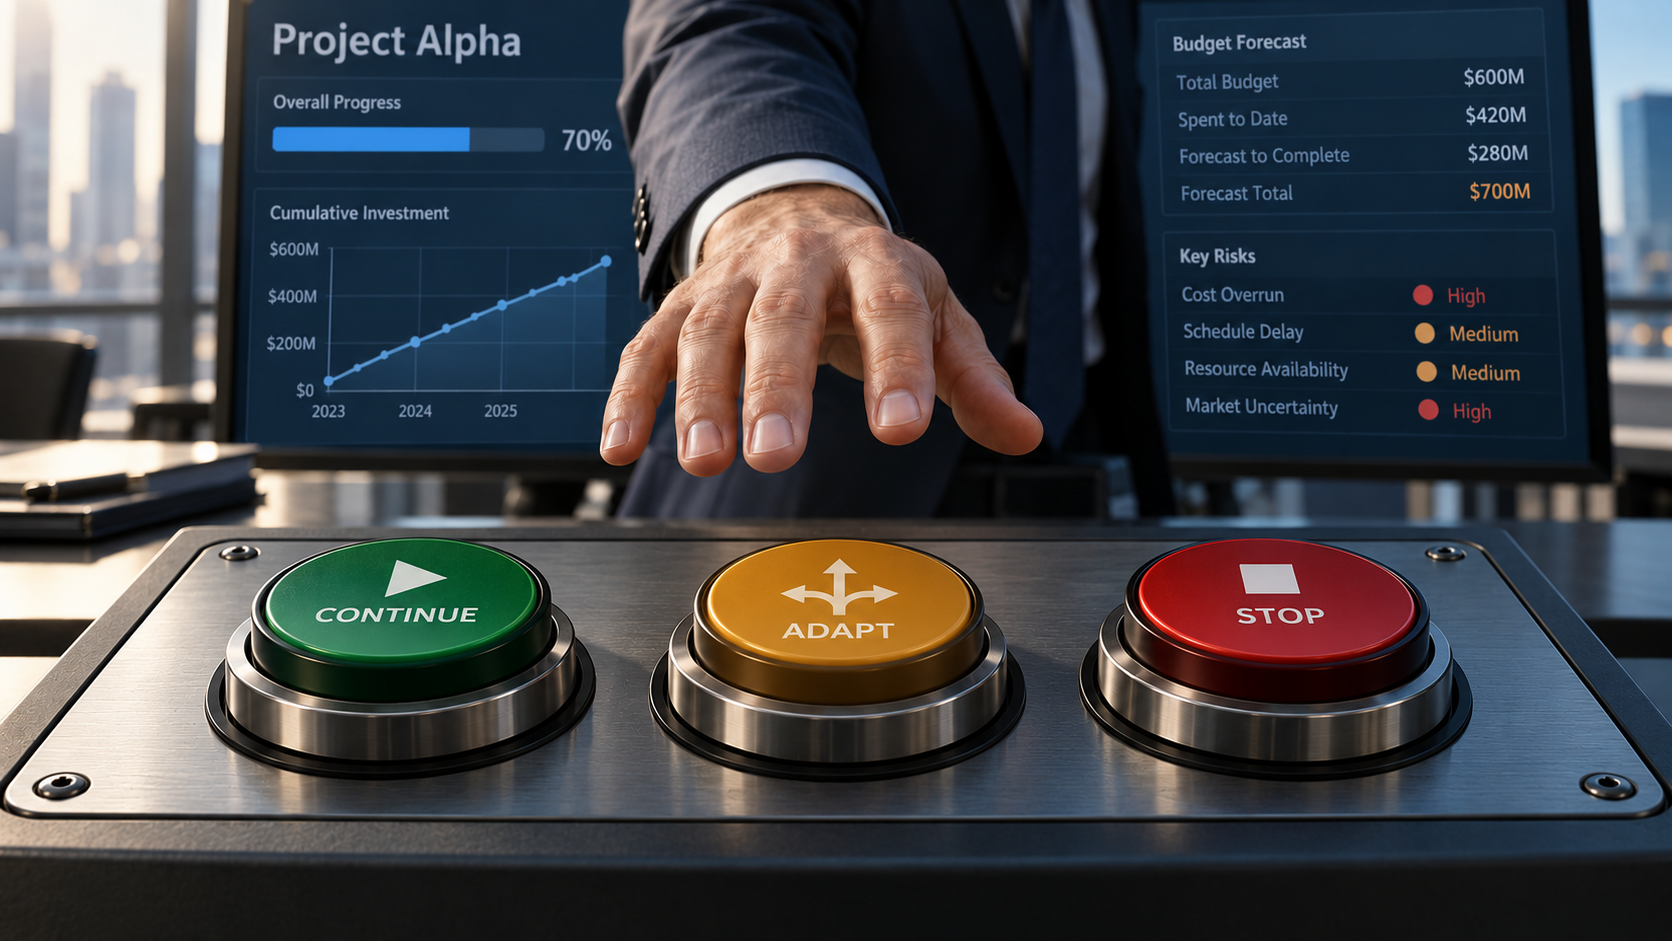
מה שכבר השקענו לא צריך להחליט בשבילנו
אחד המכשולים המשמעותיים בהחלטה לעצור פרויקט הוא ההשקעה שכבר בוצעה. כאשר הושקעו בפרויקט כסף, זמן ומשאבים רבים, מקבלי ההחלטות עלולים להתקשות לקבל את האפשרות שהפרויקט לא יניב את התועלת המתוכננת.
כאן נכנס המושג עלות שקועה (Sunk Cost), המתאר משאבים שכבר הושקעו ואינם ניתנים להשבה. מבחינה כלכלית, עצם קיומה של עלות שקועה אינו אמור להצדיק השקעה נוספת.
ההבחנה הזאת מופיעה במפורש גם ב-The Green Book, מדריך משרד האוצר הבריטי להערכת השקעות ציבוריות. במהדורת 2026 נקבע כי עלויות שכבר נגרמו ואינן ניתנות לשינוי אינן צריכות להשפיע על החלטות עתידיות. עם זאת, יש להביא בחשבון את עלות ההזדמנות של המשך שימוש במשאבים קיימים. למשל, כאשר ניתן למכור ציוד שכבר נרכש או להשתמש בו בפרויקט אחר, יש להתחשב בערך שעליו מוותרים אם ממשיכים להשתמש בו בפרויקט הנוכחי.
(HM Treasury. The Green Book: UK Government Guidance on Appraisal. 2026, Section 6.32, p. 37)
נניח, לצורך המחשה, שארגון השקיע משאבים משמעותיים בפיתוח מערכת מידע. במהלך הפרויקט מתברר שהשלמתה תדרוש השקעה נוספת, בעוד שהביקוש לפתרון ירד והתועלות הצפויות הצטמצמו. במצב כזה, צריך לבחון האם הערך העתידי הצפוי מהמערכת עדיין מצדיק את עלות השלמתה ואת הסיכונים שנותרו, ולא להסתמך על ההשקעה שכבר בוצעה כהצדקה להמשך.
אבל מכאן לא נובע שצריך להתעלם מכל מה שקרה בעבר. להפך. מידע שנאסף במהלך הביצוע, סיכונים שהתממשו, יכולות שכבר פותחו ונתונים חדשים על השוק צריכים להשפיע על ההחלטה.
העבר מספק מידע להחלטה, אך ההשקעה שכבר בוצעה אינה מצדיקה כשלעצמה השקעה נוספת.
לכן בחינה מקצועית צריכה להתמקד בעלות שנותרה להשלמה (Cost to Complete), בתועלות העתידיות, בעלויות עצירה והתחייבויות חוזיות, בעלויות מעבר לפתרון חלופי ובערך שניתן להפיק מנכסים שכבר נוצרו. יש להביא בחשבון גם את עלות ההזדמנות: מה הארגון מוותר עליו כאשר הוא ממשיך להקצות אנשים, תקציב ויכולת ניהולית לפרויקט הנוכחי במקום להשקיע אותם ביוזמה אחרת?
החישוב אינו תמיד פשוט. גם פרויקט שחרג משמעותית מהתקציב המקורי עשוי להצדיק המשך השקעה, אם התועלת שעוד צפויה ממנו מצדיקה את העלויות והסיכונים שנותרו, בהשוואה לחלופות האחרות. במקרים אחרים, דווקא המשך הביצוע יגדיל את ההפסד.
השאלה המקצועית אינה כמה השקענו עד היום, אלא מה תהיה התוצאה של כל החלטה שנקבל מעכשיו.
התמדה ניהולית או הסלמת מחויבות?
הקושי לקבל החלטה על עצירת פרויקט אינו כלכלי בלבד. הוא קשור גם לאופן שבו אנשים וארגונים מתמודדים עם החלטות שכבר קיבלו. בעוד שעלות שקועה (Sunk Cost) מתארת משאבים שהושקעו ואינם ניתנים להשבה, הסלמת מחויבות (Escalation of Commitment) מתארת מצב שבו מקבלי החלטות ממשיכים להשקיע בדרך פעולה למרות מידע שלילי שמצטבר לגביה, בין היתר מתוך רצון להצדיק את החלטותיהם הקודמות.
כבר בשנת 1976 בחן בארי סטאו (Barry M. Staw) את התופעה במחקר ניסויי שבו השתתפו 240 סטודנטים למנהל עסקים. המשתתפים התבקשו לקבל החלטות השקעה במסגרת סימולציה עסקית. סטאו מצא כי כאשר המשתתפים היו אחראים אישית להחלטה שהניבה תוצאות שליליות, הם נטו להקצות משאבים נוספים להמשך אותה השקעה. הוא הסביר זאת באמצעות הרצון להצדיק החלטה קודמת, גם כאשר התוצאות אינן תומכות בה.
(Staw, B. M. “Knee-Deep in the Big Muddy: A Study of Escalating Commitment to a Chosen Course of Action.” Organizational Behavior and Human Performance, 1976, 16(1), pp. 27–44. DOI: 10.1016/0030-5073(76)90005-2)
אולם מחקר מאוחר יותר מציג תמונה מורכבת יותר. במחקר שפורסם לראשונה בשנת 2025 ונכלל בגיליון משנת 2026, בחנו ננדיטה דהנדה (Nandita Dhanda) ועמיתיה מחדש את ממצאיו של סטאו. גם במחקר החדש נמצא כי אחריות אישית להחלטה קודמת קשורה לנכונות להמשיך להשקיע בה. אבל בניגוד למחקר המקורי, המשתתפים שקיבלו מידע חיובי על השקעתם נטו להמשיך להשקיע יותר מאלה שקיבלו מידע שלילי. בנוסף, החוקרים לא מצאו כי דווקא השילוב בין אחריות אישית לתוצאה שלילית מגביר באופן מיוחד את המחויבות. המשמעות היא שאחריות אישית אכן יכולה להשפיע על החלטות המשך, אך לא ניתן להניח שמידע שלילי יגרום בהכרח למקבל ההחלטה להגדיל את השקעתו כדי להצדיק את החלטתו הקודמת.
(Dhanda, N., Ziano, I., Ching, K. H., Phuong, A. K. L., Lo, Y. T., Yip, M. K., Shi, B. J., & Cheng, B. “A Replication and Extension of Three Studies Investigating Escalation of Commitment and Regret Aversion.” Personality and Social Psychology Bulletin, 2026, 52(9), pp. 2677–2692. DOI: 10.1177/01461672251345021)
המורכבות הזאת עולה גם ממטא-אנליזה שפרסמו דסטין סליסמן (Dustin J. Sleesman) ועמיתיו בשנת 2012. החוקרים ניתחו ממצאים ממחקרים רבים שבחנו מדוע אנשים ממשיכים להשקיע בהחלטות קודמות גם לנוכח תוצאות מאכזבות. הם מצאו כי הסלמת מחויבות אינה קשורה רק לרצון להצדיק החלטה אישית, אלא גם למאפייני הפרויקט ולנסיבות שבהן מתקבלות ההחלטות. כלומר, כדי להבין מדוע מנהלים ממשיכים להשקיע בפרויקט בעייתי, צריך לבחון לא רק את האדם שמקבל את ההחלטה, אלא גם את המציאות הארגונית שבה הוא פועל.
(Sleesman, D. J., Conlon, D. E., McNamara, G., & Miles, J. E. “Cleaning Up the Big Muddy: A Meta-Analytic Review of the Determinants of Escalation of Commitment.” Academy of Management Journal, 2012, 55(3), pp. 541–562. DOI: 10.5465/amj.2010.0696)
חיזוק לחשיבות ההקשר הארגוני ניתן למצוא במחקרם של ניקולס ברנטה (Nicholas Berente) ועמיתיו משנת 2022, שבחן 15 מקרי בוחן מתועדים של פרויקטי מערכות מידע גדולים שבהם נמשכה ההשקעה למרות קשיים משמעותיים. החוקרים מצאו כי הנימוקים המשמשים להצדקת הפרויקט משתנים לאורך הדרך. לפני שההנהלה מאשרת את הפרויקט, ההחלטה מתבססת בעיקר על ההבטחה לחדשנות ולתשואה כלכלית. לאחר שהפרויקט כבר אושר והביצוע החל, בהחלטות על המשך ההשקעה מקבלים משקל רב יותר העלויות, המגבלות הטכנולוגיות ושיקולים ניהוליים. המחקר מצביע גם על כך שביקורת חיצונית או שינוי בהנהלה עשויים לסייע לבחינה מחודשת של המחויבות לפרויקט. ממצאים אלה מבוססים על פרויקטי מערכות מידע גדולים, ולכן אין להניח שהם מתקיימים באותה צורה בכל סוגי הפרויקטים.
(Berente, N., Salge, C. A. de L., Mallampalli, V. K. P., & Park, K. “Rethinking Project Escalation: An Institutional Perspective on the Persistence of Failing Large-Scale Information System Projects.” Journal of Management Information Systems, 2022, 39(3), pp. 640–672. DOI: 10.1080/07421222.2022.2096545)
מבחינה ניהולית, המחקרים הללו ממחישים שהחלטה להמשיך בפרויקט אינה מתקבלת תמיד על בסיס תחזיות מעודכנות בלבד. גם אחריות אישית, מחויבות להחלטות קודמות ושיקולים ארגוניים יכולים להשפיע עליה. עם זאת, חשוב להבחין בין עצם קיומם של שיקולים כאלה לבין החלטת המשך שאינה מוצדקת. לא כל פרויקט שנקלע לקשיים וממשיך לקבל השקעה נוספת הוא דוגמה להסלמת מחויבות.
כאן נמצאת ההבחנה המרכזית בין התמדה מוצדקת (Persistence) לבין הסלמת מחויבות. התמדה מוצדקת מתקיימת כאשר הארגון בוחן את המידע החדש, מעדכן את התחזיות ומגיע למסקנה שהמשך ההשקעה עדיין עדיף על החלופות. לעומתה, הסלמת מחויבות מתרחשת כאשר מקבלי ההחלטות ממשיכים להשקיע בפרויקט בגלל מחויבותם להחלטות קודמות, גם כאשר המידע העדכני כבר אינו מצדיק את המשך ההשקעה.
לכן האמירה "אנחנו לא מוותרים" אינה מספיקה כאסטרטגיה ניהולית. בדיוק כפי שלא נכון לבטל פרויקט רק משום שהוא נתקל בקשיים, לא נכון להמשיך בו רק משום שכבר התחייבנו להצלחתו.
ההצדקה העסקית לא מסתיימת ביום האישור
אם החלטת ההמשך צריכה להתבסס על הערך העתידי, הארגון זקוק למנגנון שבאמצעותו ניתן לבחון מחדש את ההנחות שעליהן נשענה ההשקעה.
זהו אחד התפקידים החשובים של ההצדקה העסקית (Business Case) במהלך חיי הפרויקט.
ב-PMBOK® Guide מהדורה שמינית ההצדקה העסקית מוצגת כמסמך עסקי המשמש לאורך מחזור חיי הפרויקט ונבחן מעת לעת. המדריך גם מבהיר שנותן החסות נושא בדרך כלל באחריות לפיתוחה ולתחזוקתה, בעוד שמנהל הפרויקט מספק המלצות ומסייע לשמור על ההתאמה בין מטרות הפרויקט, תוכנית הניהול והתועלות הצפויות.
(PMBOK® Guide, Eighth Edition, 2025, Section 4: Inputs and Outputs, “Business case” and “Business documents”, p. 116)
בפועל, בחינה מחודשת אינה אמורה להסתכם בהצגת התקציב המעודכן. היא צריכה לבדוק האם ההנחות הכלכליות, העסקיות והאסטרטגיות עדיין תקפות.
פרויקט להקמת קו ייצור חדש, למשל, עשוי להתקדם בהתאם לתוכנית ההנדסית, אך במהלך הביצוע מתברר שהביקוש למוצר קטן משמעותית. במקרה כזה אין די בשאלה האם הקבלן עומד בלוחות הזמנים. צריך לבדוק האם היקף הייצור המתוכנן עדיין נחוץ, מהי התשואה המעודכנת ומה יקרה אם הארגון יצמצם את ההשקעה או ישתמש בתשתית למטרה אחרת.
גם שינוי רגולטורי, התממשות סיכון משמעותי, התיישנות טכנולוגית או שינוי בסדרי העדיפויות הארגוניים יכולים להצדיק בחינה כזאת.
האתגר הוא לזהות את הרגע שבו שינוי במציאות מחייב יותר מעדכון תוכנית העבודה. לעיתים מנהל הפרויקט יכול לטפל בבעיה באמצעות התאמת משאבים או שינוי בלוחות הזמנים. אבל כאשר השינוי מערער את עצם התועלת שהפרויקט נועד לספק, הדיון צריך לעבור מרמת הביצוע לרמת ההשקעה.
כדי לבחון את כדאיות ההשקעה בתנאים המשתנים, אפשר להשתמש בניתוח רגישות (Sensitivity Analysis), שבודק כיצד שינויים בהנחות מרכזיות, כמו עלויות או ביקוש, משפיעים על הכדאיות. The Green Book מנחה גם לחשב ערכי סף לשינוי כדאיות (Switching Values), כלומר לזהות עד כמה צריכה להשתנות ההנחה המרכזית כדי שהמשך ההשקעה כבר לא יהיה מוצדק, או שחלופה אחרת תהפוך לעדיפה.
(HM Treasury. The Green Book: UK Government Guidance on Appraisal. 2026, Sections 6.102–6.105, p. 48)
הערך של הבדיקה אינו רק בחישוב. הוא בכך שהיא מאלצת את מקבלי ההחלטות להתמודד עם השאלה אילו הנחות חייבות להתקיים כדי שהמשך ההשקעה יהיה מוצדק.
מתי סימן אזהרה הופך לסיבה לעצור?
אחד הכלים שיכולים לתמוך בהחלטות כאלה הוא הגדרת סימני אזהרה וקריטריוני עצירה (Kill Criteria) כבר בשלבים הראשונים של הפרויקט. הרעיון פשוט: להגדיר אילו תנאים יחייבו את הארגון לבחון מחדש את ההשקעה ואילו עשויים להצדיק את עצירת הפרויקט.
אבל קריטריון עצירה אינו בהכרח הוראה אוטומטית לבטל את הפרויקט.
לכן חשוב להבחין בין סימן אזהרה שמצריך מעקב, סף שמחייב בחינה מחודשת של ההצדקה העסקית ותנאי שאינו מאפשר המשך בתצורה הנוכחית. למשל, חריגה תקציבית עשויה להצדיק דיון בוועדת ההיגוי, בעוד שאובדן אישור רגולטורי חיוני ללא אפשרות מעשית להשיבו עלול למנוע את המשך הביצוע.
גם חריגה חמורה אינה בהכרח סיבה מספקת לביטול. השאלה היא האם לאחר עדכון התחזיות קיימת דרך סבירה להשיג את התועלת בעלות ובסיכון מוצדקים.
ב-PMBOK® Guide מהדורה שמינית מתוארים שערי החלטה (Phase Gates) שבהם נבחנים הישגי הפרויקט, עמידתו בתנאים שנקבעו והתאמתו למטרות הארגון. האפשרויות כוללות לא רק מעבר לשלב הבא או סיום הפרויקט, אלא גם שינוי, חזרה על חלק מהשלב או השהיה זמנית.
(PMBOK® Guide, Eighth Edition, 2025, Section 4.1, “Project Phases”, pp. 57–58)
מנגנון כזה מועיל במיוחד כאשר הוא מחייב החלטה מתועדת ולא רק אישור פורמלי להמשך. ועדת היגוי שמאשרת שוב ושוב את התוכנית בלי לבחון את ההנחות העסקיות אינה מפעילה בקרה אמיתית על ההשקעה.
לא רק להמשיך או לבטל
אחת הטעויות האפשריות בדיון על עצירת פרויקט היא הצגת ההחלטה כשתי אפשרויות בלבד: ממשיכים או מבטלים.
בפועל, טווח ההחלטות רחב יותר.
כאשר ההצדקה העסקית עדיין תקפה והפרויקט מתקדם באופן סביר, ניתן להמשיך בתוכנית הקיימת (Continue).
כאשר קיימים כשלים ניהוליים או טכניים שניתן לתקן, אפשר לגבש תוכנית התאוששות (Recovery), בתנאי שההצדקה העסקית עדיין תקפה ושהעלות והסיכוי להצלחת ההתאוששות נבחנו מחדש. תוכנית כזאת עשויה לכלול שינוי בדרך הביצוע, התאמת משאבים, שינוי בלוחות הזמנים ולעיתים גם שינויים משמעותיים יותר בפרויקט.
בין האפשרויות שניתן לשלב בתוכנית התאוששות נמצאת התאמת תכולת הפרויקט (Re-scope), למשל באמצעות צמצום יכולות מתוכננות שאינן תורמות מספיק לערך. במקרים אחרים נדרש שינוי כיוון (Pivot), כלומר בחירה בפתרון אחר להשגת אותה מטרה עסקית. גם השהיה זמנית (Pause) יכולה להיות החלטה מתאימה כאשר המתנה למידע נוסף או לשינוי בתנאי הסביבה צפויה לשפר את איכות ההחלטה, אך גם להשהיה יש מחיר שצריך להעריך. צעדים אלה יכולים להיות חלק מתוכנית התאוששות, אך הם עשויים להידרש גם בפרויקט שמתנהל בהתאם לתוכנית המקורית, כאשר הצורך העסקי משתנה.
כאשר אף אחת מחלופות ההמשך אינה מצדיקה השקעה נוספת, או כאשר מתקיים תנאי שמונע את המשך הפרויקט, הפסקתו (Termination) הופכת לחלופה המתאימה.
הבחירה מחייבת להשוות בין האפשרויות על בסיס תחזיות עדכניות, סיכונים, משאבים והשלכות עתידיות. לעיתים גם ביטול חלקי של רכיב בפרויקט מאפשר לשמר את הערך המרכזי ולמנוע השקעה מיותרת.
לאחר שהתקבלה החלטה על שינוי בפרויקט, יש לבחון אם נדרש גם עדכון של תוכניות הבסיס המאושרות (Re-baseline), בהתאם להשפעת השינוי על התכולה, לוחות הזמנים והתקציב. עדכון כזה אינו חלופה עצמאית להמשך הפרויקט, אלא התאמה של התכנון להחלטה שהתקבלה. הוא מחייב אישור במסגרת תהליך בקרת השינויים, ואינו אמור לשמש דרך להסתיר חריגות או למחוק את ההיסטוריה של הפרויקט.
המשמעות היא שהחלטה מקצועית אינה צריכה להתחיל מהשאלה כיצד להציל את התוכנית המקורית, אלא מהשאלה איזו חלופה משרתת היום בצורה הטובה ביותר את מטרת ההשקעה.
מקרה הבוחן של ה-BBC: כשסימני האזהרה לא הובילו לבחינה מחודשת
דוגמה מתועדת למורכבות הזאת היא פרויקט Digital Media Initiative של ה-BBC, שנועד להקים מערכת דיגיטלית משולבת לניהול תהליכי יצירה, הפקה וארכוב של תוכני מדיה.
הפרויקט נתקל בקשיים טכנולוגיים וניהוליים משמעותיים. לפי דוח מבקר המדינה הבריטי (National Audit Office), הדרישות העסקיות לא הוגדרו באופן מספק, התקדמות הפיתוח לא שיקפה באופן אמין את מוכנות המערכת, והפער בין התוצרים הטכנולוגיים לבין צורכי המשתמשים הלך וגדל.
במאי 2013 החליט ה-BBC להפסיק את מרבית תוכנית DMI, תוך שמירה על בסיס הנתונים של הארכיון, שכבר היה בשימוש. לפי הדוח, שפורסם בינואר 2014, ה-BBC הוציא על הפרויקט 125.9 מיליון ליש"ט. לאחר הסדר כספי עם חברת Siemens, שהייתה ספקית הפיתוח הקודמת, העלות נטו עמדה על 98.4 מיליון ליש"ט.
(National Audit Office. Digital Media Initiative: Memorandum Prepared by the Comptroller and Auditor General, Presented to the BBC Trust. 2014, Summary, pp. 5–11)
אבל דווקא בהחלטת הביטול מופיעה נקודה מעניינת במיוחד. ה-BBC סבר שהמשך ההשקעה אינו מוצדק בשל הקשיים הטכנולוגיים והשינויים בצרכים העסקיים. עם זאת, מבקר המדינה מצא שבעת קבלת ההחלטה על הביטול, הארגון לא בחן מה נדרש מבחינה טכנולוגית ומה תהיה העלות של השלמת הפרויקט.
הממצא הזה ממחיש מדוע אין לראות בעצירה הצלחה ניהולית אוטומטית. ייתכן שביטול הפרויקט היה ההחלטה המתאימה לאותו שלב, אך בלי בחינה מלאה של חלופות ההמשך קשה לקבוע שהייתה זו האפשרות בעלת הערך העתידי הגבוה ביותר.
הבעיה לא הייתה רק בהחלטת הביטול, אלא גם בדרך שהובילה אליה. כבר במהלך הפרויקט זוהו קשיים משמעותיים, אך למרות השינויים בלוחות הזמנים ובתועלות הצפויות, ה-BBC לא בחן מחדש את ההצדקה העסקית שאושרה בתחילת הדרך. מערך הבקרה והדיווח לא הצליח להביא את מלוא חומרת הבעיות לידיעת ההנהלה בזמן, וכאשר התקבלה לבסוף ההחלטה להפסיק את מרבית התוכנית, חלק ניכר מהמשאבים כבר הושקע.
הלקח מהמקרה אינו שבהכרח היה צריך לבטל את הפרויקט מוקדם יותר, אלא שהיה צריך לבחון בזמן את ההצדקה העסקית ואת החלופות להמשך ההשקעה. עצירה היא רק אחת מהאפשרויות, והאתגר הניהולי הוא לזהות מתי נדרשת החלטה חדשה, לפני שהאפשרויות מצטמצמות והמשאבים ממשיכים להישחק.
מי באמת מוסמך להגיד "לא ממשיכים"?
מנהל הפרויקט נמצא לעיתים בעמדה מורכבת. הוא מכיר את הבעיות, מקבל את הנתונים מהשטח ורואה כיצד התחזיות משתנות, אבל לא תמיד מחזיק בסמכות להפסיק את הפרויקט.
ההבחנה החשובה כאן היא בין אחריות מקצועית לבין סמכות ארגונית.
מנהל הפרויקט אחראי להציף מידע מהימן, לעדכן תחזיות, להציג סיכונים ולהמליץ על דרכי פעולה. נותן החסות אחראי בדרך כלל להצדקה העסקית ולחיבור בין הפרויקט למטרות הארגון. החלטות על המשך ההשקעה, שינויים מהותיים או הפסקת הפרויקט מתקבלות על ידי הגורם שהוסמך לכך, בין אם מדובר בנותן החסות, בוועדת ההיגוי או בהנהלה. ה-PMO יכול לסייע באמצעות בקרה, ניתוח חלופות ותמונת מצב רוחבית של הפרויקטים בארגון.
החלוקה המדויקת משתנה מארגון לארגון, ולכן משילות פרויקט חייבת להגדיר מי מוסמך לקבל כל החלטה ובאילו תנאים.
אבל גם מבנה סמכויות ברור אינו מספיק אם התרבות הארגונית מקשה על אנשים להציג מידע שלילי. כאשר המלצה לעצור נתפסת כהודאה בכישלון אישי, כאשר הנהלה מצפה לשמוע רק על התקדמות וכאשר נותן החסות מזוהה באופן מוחלט עם ההחלטה המקורית, הסיכון להמשך השקעה בלתי מוצדקת גדל.
לכן מנגנון בחינה אפקטיבי צריך לאפשר גם ביקורת בלתי תלויה. סקירת מצב עצמאית (Independent Health Check) יכולה לסייע כאשר הארגון מתקשה להפריד בין העובדות לבין המחויבות של בעלי התפקידים להחלטות קודמות. מטרתה אינה לחפש אשמים, אלא לבדוק האם התחזיות והחלופות עדיין משקפות את המציאות.
בחינת כדאיות ההשקעה חשובה גם ברמת תיק הפרויקטים הארגוני. פרויקט עשוי להיראות מוצדק כשהוא נבחן בפני עצמו, אך להיות פחות אטרקטיבי מהשקעה חלופית. מנגד, פרויקט שהתועלת הישירה שלו מוגבלת עשוי להיות חיוני למימוש תועלות של תוכנית רחבה יותר. לכן לא תמיד נכון לקבל החלטה על בסיס נתוני הפרויקט בלבד.
עצירה אינה בהכרח כישלון
כאשר בוחנים החלטה להמשיך בפרויקט או להפסיק אותו, לא מספיק להסתכל על התוצאה הסופית. כדי להעריך את איכות ההחלטה, צריך לבדוק על איזה מידע היא התבססה, אילו סיכונים נשקלו ואילו חלופות נבחנו.
גם החלטה מוצדקת להמשיך בפרויקט יכולה להסתיים בכישלון, למשל בעקבות שינוי שלא ניתן היה לצפות מראש. מנגד, החלטה לעצור פרויקט אינה בהכרח נכונה רק משום שחסכה הוצאה נוספת, במיוחד אם התקבלה בלי שנבחנו אפשרויות סבירות להתאוששות או לשינוי כיוון.
התפיסה המקצועית אינה מעודדת ביטול פרויקטים. היא מעודדת בחינה מחודשת של החלטות השקעה כאשר המציאות משתנה.
מנהל פרויקט טוב יודע להוביל צוות, להתמודד עם סיכונים ולמצוא פתרונות כאשר הדברים אינם מתקדמים כמתוכנן. אבל בגרות ניהולית דורשת גם נכונות להעלות שאלה לא נוחה: האם אנחנו עדיין מנסים להשיג את המטרה הנכונה, בדרך שמצדיקה את המשאבים שאנחנו עומדים להשקיע?
ולפעמים, היכולת הניהולית החשובה ביותר אינה להביא את הפרויקט לקו הסיום, אלא לזהות בזמן שהמשך הדרך כבר אינו מוצדק ולהגיד "לא ממשיכים".
ומה בארגון שלכם צריך לקרות כדי שפרויקט שכבר קיבל תקציב, צוות ותמיכה ייבחן באמת מחדש?
רוצים ללמוד עוד?
אם אתם שואפים לנהל פרויקטים בצורה מקצועית, לזהות סיכונים מראש ולבצע מענה מתאים למול הסיכונים, לעמוד ביעדים ולשלוט בלוחות זמנים – זה הזמן להצטרף לקורס ניהול הפרויקטים והכנה למבחן ה־PMP שלנו. - לקהל הנרשמים, או לקורס ניהול פרויקטים - PMO -לארגונים המזמינים אותו, הקורסים משלבים ידע עיוני עם כלים מעשיים, כולל סימולציות, תרגולים ומודלים ניהוליים מתקדמים. תלמדו כיצד ליישם את שיטת ה־Critical Path בפועל, איך להתמודד עם עיכובים ואיך להוביל צוות להצלחה. בין אם אתם בתחילת הדרך או כבר מנהלי פרויקטים מנוסים – הקורס ייתן לכם יתרון ברור בשטח.
* המאמר נכתב בלשון זכר מטעמי נוחות בלבד אך מיועד לנשים וגברים כאחד.
מאמר זה נכתב ע"י:
דן ברזילי MEng ,BSc ,PMP
מנכ"ל ומנהל פרויקטים.

וע"י:
הראל הייצין, Bsc, PMP
מנהל פרויקטים


