
נניח שבישיבת הנהלה מנהל פרויקט מציג תחזית לעלות הסופית של הפרויקט, הנמוכה מהתקציב שאושר. מבחינתו, זו בשורה טובה: הפרויקט צפוי לעלות פחות מהמתוכנן. אבל באותה ישיבה מנהל הכספים מציג תמונה אחרת: הכדאיות הכלכלית של ההשקעה דווקא נשחקה.
איך שני הדברים מסתדרים?
התשובה נמצאת בהבדל בין עלות הביצוע לבין הערך שההשקעה אמורה לייצר. ייתכן שהפעלת המערכת נדחתה, ולכן גם החיסכון שהארגון ציפה לקבל יתחיל מאוחר יותר. ייתכן גם שבחירה בפתרון זול יותר הגדילה את עלויות התחזוקה העתידיות. לכן, גם כאשר הפרויקט נמצא בשליטה תקציבית, ההשקעה עצמה אינה בהכרח כדאית כפי שהייתה בתחילת הדרך.
מי שמנהל פרויקטים מכיר היטב את עולם התקציבים. אומדני עלויות, הצעות מחיר, התחייבויות לספקים, תחזיות להשלמה ובקרת חריגות הם חלק מהעבודה השוטפת. אבל החלטות שמתקבלות במהלך הפרויקט משפיעות לעיתים גם על מה שיקרה אחרי המסירה: מתי הארגון יתחיל להפיק תועלת, כמה יעלה להפעיל את התוצר ומה תהיה התמורה הכוללת להשקעה.
מנהל פרויקט אינו צריך להיות איש כספים או אנליסט פיננסי. אבל הוא כן צריך להבין את ההיגיון הכלכלי שמאחורי הפרויקט, את המשמעות של המדדים הפיננסיים ואת האופן שבו החלטותיו משפיעות על הערך שהארגון מצפה לקבל.
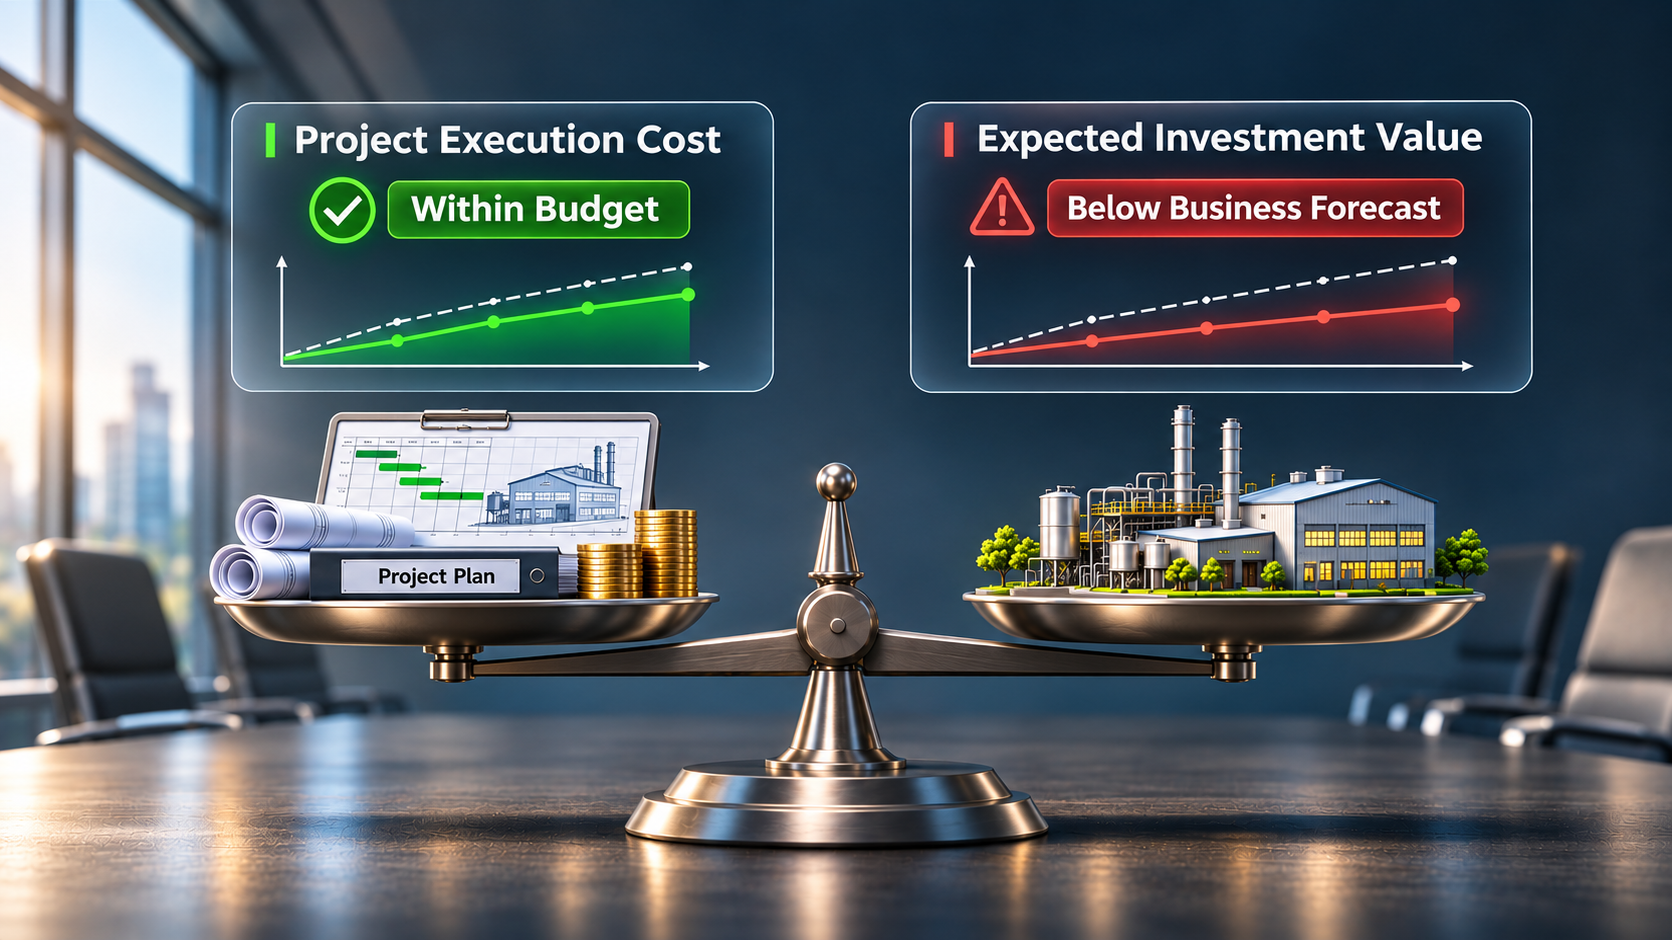
תקציב הוא לא ערך
ניהול תקציב הוא אחד המרכיבים הבסיסיים בניהול פרויקטים. הוא מאפשר להגדיר את המשאבים הכספיים הנדרשים, לעקוב אחר ניצולם, לזהות חריגות ולנהל את הביצוע במסגרת שאושרה. בלי שליטה תקציבית, קשה מאוד לנהל פרויקט באופן אחראי.
אבל תקציב הוא מסגרת לביצוע ולבקרה. הוא אינו מדד מלא לערך העסקי של ההשקעה.
נניח שארגון משקיע בהקמת קו ייצור חדש. מנהל הפרויקט אחראי לרכש הציוד, להתקנה, לאינטגרציה, לבדיקות ולהעברת הקו לייצור שוטף. מבחינתו, השלמת העבודה במסגרת התקציב היא יעד משמעותי. מבחינת הארגון, לעומת זאת, השאלה רחבה יותר: האם הקו ייצר את התפוקה הצפויה? האם הביקוש למוצרים מצדיק את ההשקעה? האם עלויות התפעול תואמות את התחזיות? ומתי ההשקעה תתחיל להחזיר את עצמה?
גם פרויקט שבוצע בדיוק לפי התוכנית עלול להתגלות כהשקעה בעלת כדאיות כלכלית נמוכה מהצפוי, אם ההכנסות או החיסכון שהארגון ציפה לקבל אינם מתממשים. מנגד, חריגה בתקציב אינה מעידה בהכרח על אובדן הכדאיות הכלכלית. ייתכן שתוספת ההשקעה משפרת את התוצאה העסקית במידה שמצדיקה אותה.
ההבחנה הזאת מקבלת ביטוי מפורש גם ב-PMBOK® Guide מהדורה שמינית. בתחום הביצוע הפיננסי (Finance Performance Domain), המדריך מדגיש כי ניהול פיננסי אינו מסתכם בשליטה בעלויות, אלא כולל גם התייחסות לערך שהפרויקט מספק לארגון, להתאמה לאסטרטגיה ולמדדי הצלחה עסקיים.
(PMBOK® Guide, Eighth Edition, 2025, Section 2.4.1, p. 59)
המשמעות היא שעמידה בתקציב ויצירת ערך עסקי הן שתי שאלות שונות, גם כאשר הן קשורות זו בזו. הראשונה בוחנת את הביצוע מול מסגרת התקציב שאושרה. השנייה בוחנת את הערך שהארגון מצפה לקבל מההשקעה.
כדי להבין כיצד ארגונים מעריכים את התוצאה הזאת, צריך להכיר כמה מושגים פיננסיים מרכזיים.
ארבעה כלים, ארבע שאלות עסקיות
כאשר ארגון בוחן השקעה, הוא מנסה להבין לא רק כמה כסף נדרש, אלא גם איזו תמורה צפויה להתקבל, מתי היא תתקבל ומהם הסיכונים הכרוכים בכך.
ארבעה מושגים נפוצים מסייעים לבחון את ההשקעה מזוויות שונות: ROI, Payback Period, NPV ו-Cost-Benefit Analysis. הם אינם חלופות שקולות, וכל אחד מהם עונה על שאלה עסקית אחרת.
ROI: מה קיבלנו ביחס למה שהשקענו?
החזר על השקעה (Return on Investment, ROI) הוא מדד שמבטא את התשואה ביחס להשקעה, בדרך כלל באחוזים. במילים פשוטות, הוא עוזר להבין מה קיבלנו בתמורה לכסף שהשקענו. היתרון המרכזי שלו הוא הפשטות: הוא מאפשר להעריך את התמורה היחסית להשקעה ולהשוות בין חלופות.
התמורה אינה חייבת להגיע מהכנסות חדשות. נניח שארגון מטמיע מערכת המאפשרת לעובדים לבצע מרחוק פעולות שבעבר חייבו הגעה פיזית לציוד. כל פעולה כזאת עשויה להימשך דקות בודדות, אבל כשמביאים בחשבון את זמן ההגעה, ההתארגנות ומספר הפעולות החוזרות, מצטבר חיסכון בשעות עבודה. הארגון יכול להעריך את התועלת הכלכלית באמצעות חישוב השעות שנחסכו והעלות המיוחסת לשעת עבודה. חשוב להבחין בין חיסכון כספי בפועל לבין זמן עבודה שהתפנה למשימות אחרות, שגם לו עשוי להיות ערך כלכלי.
אבל כאן נדרשת זהירות. ROI אינו מחושב בהכרח באותה צורה בכל ארגון. יש ארגונים המשתמשים ברווח חשבונאי, ואחרים מתייחסים לתועלת כספית נטו. גם בסיס ההשקעה ותקופת המדידה עשויים להשתנות. לכן שני פרויקטים שמציגים ROI זהה אינם בהכרח בני השוואה.
כדי להבין את ההבדל, כדאי להכיר שלושה מושגים. רווח חשבונאי הוא ההפרש בין ההכנסות להוצאות שנרשמו בדוחות הכספיים, גם אם הכסף עדיין לא התקבל או שולם בפועל. תועלת כספית נטו היא התועלת הכספית שההשקעה מייצרת לאחר שמפחיתים ממנה את העלויות הרלוונטיות. תזרים מזומנים (Cash Flow), לעומת זאת, מתאר את הכסף שנכנס ויוצא בפועל. לדוגמה, חברה יכולה למכור מוצר ולהציג רווח מהמכירה, אף שהלקוח ישלם רק בעוד חודשיים. לכן חברה יכולה להיות רווחית מבחינה חשבונאית, אך עדיין להתמודד עם מחסור במזומנים.
אסוואת דמודרן (Aswath Damodaran), פרופסור למימון באוניברסיטת ניו יורק, מדגיש את ההבחנה בין מדדי תשואה המבוססים על רווח חשבונאי לבין מדדים המבוססים על תזרימי מזומנים. השניים עשויים להציג תמונות שונות של אותה השקעה, ולכן חשוב להבין על מה מבוסס המדד לפני שמסתמכים עליו.
(Damodaran, A. Capital Budgeting Under Certainty. NYU Stern School of Business, teaching materials, Section “Alternative Decision Rules”, subsection “Net Income versus Cash Flows”)
מגבלה נוספת היא ש-ROI מודד תשואה יחסית, ולא את הערך הכספי הכולל שההשקעה מייצרת. פרויקט קטן עשוי להציג ROI גבוה מאוד, אך לייצר פחות ערך כספי מפרויקט גדול יותר בעל שיעור תשואה נמוך יותר.
עבור מנהל הפרויקט, השאלה החשובה אינה רק מהו אחוז ה-ROI, אלא מה עומד מאחורי האחוז הזה. אילו עלויות נכללו בחישוב? אילו תועלות נמדדו? על פני איזו תקופה? והאם החלטות שמתקבלות במהלך הפרויקט עשויות לשנות את התוצאה?
Payback Period: מתי ההשקעה חוזרת?
תקופת החזר השקעה (Payback Period) היא הזמן הדרוש עד שההכנסות או החיסכון שהפרויקט מייצר מכסים את הכסף שהארגון השקיע בו.
נניח שארגון השקיע 100 אלף שקל במערכת שמאפשרת לחסוך 25 אלף שקל בשנה בהוצאות התפעול. אם החיסכון מתממש כמתוכנן ואין עלויות נוספות שלא הובאו בחשבון, ההשקעה תחזיר את עצמה בתוך ארבע שנים.
בניגוד ל-ROI, שמתמקד בתשואה ביחס להשקעה, Payback Period מתמקד בזמן הדרוש להחזרת הכסף. זהו שיקול חשוב במיוחד עבור ארגונים שצריכים לממן השקעות נוספות או מתמודדים עם מגבלות כספיות. ארגון כזה עשוי להעדיף פרויקט שמחזיר את ההשקעה במהירות, גם אם פרויקט אחר צפוי לייצר ערך כלכלי גבוה יותר לאורך זמן.
השימוש במדד מוכר גם במחקר הפיננסי. במחקרם של ג'ון גרהם (John R. Graham) וקמפבל הארווי (Campbell R. Harvey), שהתבסס על סקר בקרב 392 מנהלי כספים, נמצא כי חברות גדולות נטו יותר להשתמש בשיטות הערכה המבוססות על ערך נוכחי, בעוד שחברות קטנות נטו יחסית להשתמש במדד תקופת החזר ההשקעה.
(Graham, J. R., & Harvey, C. R. “The Theory and Practice of Corporate Finance: Evidence from the Field.” Journal of Financial Economics, 2001, 60(2-3), pp. 187-243. DOI: 10.1016/S0304-405X(01)00044-7)
אבל למדד הזה יש גם מגבלות. הוא אינו מביא בחשבון את ערך הזמן של הכסף, כלומר את העובדה שכסף שמתקבל בעתיד אינו בהכרח שווה לכסף שמתקבל היום. בנוסף, הוא מתעלם מהתועלות הכספיות שיתקבלו לאחר שההשקעה כבר הוחזרה. לכן תקופת החזר קצרה אינה מבטיחה השקעה כדאית יותר, אלא רק שהכסף חוזר מוקדם יותר.
מבחינת מנהל הפרויקט, המשמעות מעשית מאוד. דחייה בהפעלת מערכת או בקבלת אישור רגולטורי עלולה לדחות את תחילת מימוש התועלות ולהאריך את תקופת ההחזר, גם כאשר תקציב הפרויקט נשאר ללא שינוי.
NPV: שקל היום אינו שקל מחר
ערך נוכחי נקי (Net Present Value, NPV) הוא מדד שעוזר לארגון להבין אם השקעה צפויה להשתלם מבחינה כלכלית. בניגוד ל-ROI, שמציג תשואה באחוזים, NPV מציג את הערך הכלכלי הצפוי של ההשקעה בסכום כספי, תוך התחשבות בערך הזמן של הכסף.
העיקרון פשוט: כסף שמתקבל היום אינו שווה בהכרח לכסף שיתקבל בעוד כמה שנים. למשל, 100 אלף שקל שנמצאים בידי הארגון היום יכולים לשמש אותו להשקעות אחרות. אם אותו סכום יתקבל רק בעוד חמש שנים, הארגון יצטרך להמתין לו, וגם להתמודד עם חוסר הוודאות הכרוך בכך.
כדי להשוות בין סכומי כסף שמתקבלים במועדים שונים, מחשבים כמה שווה היום הכסף שצפוי להתקבל בעתיד. הפעולה הזאת נקראת היוון. NPV משתמש בחישוב הזה ובוחן את הכסף שצפוי להיכנס ולצאת לאורך חיי ההשקעה, כולל עלות ההשקעה עצמה.
התוצאה מתקבלת בסכום כספי ולא באחוזים. כאשר NPV חיובי, המשמעות היא שלפי התחזיות וההנחות ששימשו לחישוב, ההשקעה צפויה לייצר ערך כלכלי מעבר לתשואה שהארגון דורש. כאשר הוא שלילי, ההשקעה אינה עומדת בציפייה הכלכלית הזאת.
אסוואת דמודרן (Aswath Damodaran), פרופסור למימון באוניברסיטת ניו יורק, מציג את NPV ככלי להערכת השקעות המביא בחשבון את הכסף שצפוי להיכנס ולצאת מהפרויקט ואת ערכו לאורך זמן. החישוב מבוסס על תחזיות ועל הנחות לגבי ההשקעה, ולכן התוצאה תלויה גם באיכות המידע שעליו הן מבוססות.
(Damodaran, A. Capital Budgeting Under Certainty. NYU Stern School of Business, teaching materials, Section “III. Discounted Cash Flow Measures”)
ומה המשמעות עבור מנהל הפרויקט? נניח שארגון מקים מערכת חדשה שאמורה לחסוך בהוצאות התפעול. אם הפעלתה נדחית בחצי שנה, גם החיסכון שהארגון ציפה לקבל מתחיל מאוחר יותר. כתוצאה מכך, הערך הכלכלי של ההשקעה עלול לרדת, גם אם תקציב ההקמה לא השתנה.
מנהל הפרויקט אינו נדרש לחשב בעצמו את ה-NPV. הוא כן צריך להבין ששינויים בלוחות הזמנים, בעלויות או בתועלות הצפויות עשויים להשפיע על כדאיות ההשקעה, ולדעת מתי נדרשת בחינה כלכלית מחודשת יחד עם מחלקת הכספים.
Cost-Benefit Analysis: האם התועלת מצדיקה את המחיר?
ניתוח עלות-תועלת (Cost-Benefit Analysis, CBA) מרחיב את נקודת המבט אל מכלול העלויות והתועלות הרלוונטיות של השקעה או של חלופות פעולה.
בשונה מהמדדים הקודמים, זהו ניתוח רחב של חלופות ולא מדד יחיד. הוא יכול להיעזר גם ב-NPV כחלק מבחינת הכדאיות הכלכלית.
הניתוח אינו מוגבל בהכרח לעלות הישירה של הקמת הפרויקט. הוא עשוי לכלול גם עלויות תפעול, תחזוקה, השפעות עקיפות ותועלות המתקבלות לאורך זמן. בהקשרים ציבוריים הוא יכול לכלול גם השפעות כלכליות, חברתיות וסביבתיות שאינן משתקפות בתזרים המזומנים של הגוף המבצע.
במדריך The Green Book של משרד האוצר הבריטי (HM Treasury), ניתוח עלות-תועלת מוצג כחלק מתהליך שיטתי לבחינת חלופות השקעה. המדריך מדגיש את הצורך לזהות את העלויות והתועלות הרלוונטיות לאורך תקופת הבחינה, ולא להסתפק בהוצאות הישירות או בהשפעות שקל למדוד.
(HM Treasury. The Green Book: UK Government Guidance on Appraisal. 2026, Chapter 6, Sections 6.9-6.29, pp. 33-37)
כאן נמצאת גם אחת המגבלות המרכזיות של הניתוח. לא כל תועלת ניתנת להערכה כספית אמינה. לעיתים אפשר למדוד שיפור תפעולי או הפחתת סיכון, אך קשה להמיר אותם לערך כספי מוסכם. לכן חשוב להבחין בין תועלות שניתן להעריך בכסף לבין תועלות שיש למדוד בדרכים אחרות או לתאר באופן איכותני.
עבור מנהל הפרויקט, השאלה אינה רק כמה עולה לבצע את העבודה, אלא האם החלופה שנבחרה עדיין מספקת את מכלול התועלות המצדיקות את ההשקעה.
המספרים טובים רק כמו ההנחות שמאחוריהם
יש משהו משכנע מאוד בהערכות כלכליות שמוצגות בדוח הנהלה.ROI, Payback Period, NPV וגם CBA עשויים להציג תמונה שנראית מבוססת ומדויקת. אבל גם ניתוח מקצועי ומדויק אינו מבטיח שההנחות שעליהן הוא מבוסס יתממשו.
כל מדד וניתוח כלכלי נשענים על הנחות. עלויות הרכש, משך ההקמה, הביקוש העתידי, שיעור אימוץ הפתרון, עלויות התפעול ומועד מימוש התועלות עשויים להשפיע באופן משמעותי על התוצאה.
אחד האתגרים המוכרים הוא הטיה של אופטימיות יתר (Optimism Bias). בנט פליביירג (Bent Flyvbjerg), שחקר הטיות בהחלטות ובתכנון פרויקטים, הצביע על שילוב של גורמים כגון ביטחון מופרז והערכת חסר של עלויות וסיכונים, לצד הערכת יתר של תועלות והזדמנויות. חשוב להבחין בין טעויות הנובעות מהטיות קוגניטיביות לבין הצגה מוטה של תחזיות ממניעים ארגוניים או פוליטיים.
(Flyvbjerg, B. “Top Ten Behavioral Biases in Project Management: An Overview.” Project Management Journal, 2021, 52(6), pp. 531-546. DOI: 10.1177/87569728211049046)
ההתמודדות עם אי ודאות אינה מסתכמת בהצגת תחזית אחת. ניתוח רגישות (Sensitivity Analysis) מאפשר לבחון כיצד שינוי בהנחה מרכזית משפיע על התוצאה. ניתוח תרחישים (Scenario Analysis) מאפשר לבחון כיצד כמה הנחות המשתנות יחד משפיעות על הכדאיות הכלכלית.
משרד האוצר הבריטי אף מנחה לבחון ערכי סף לשינוי החלטה (Switching Values), כלומר את השינוי הנדרש בהנחה מרכזית כדי שחלופה מסוימת תפסיק להצדיק את עצמה או תהפוך לפחות אטרקטיבית מחלופה אחרת.
(HM Treasury. The Green Book: UK Government Guidance on Appraisal. 2026, Sections 6.103-6.104, p. 48)
מבחינת מנהל הפרויקט, זו נקודת חיבור חשובה בין ניהול סיכונים להבנה פיננסית. אם הכדאיות הכלכלית תלויה בהפעלה מסחרית עד תאריך מסוים, עיכוב באבן דרך קריטית אינו רק סיכון ללוח הזמנים. הוא גם סיכון לערך העסקי. ואם התוצאה הפיננסית רגישה במיוחד לעלויות תחזוקה עתידיות, החלטה טכנולוגית המשפיעה על התחזוקה דורשת בחינה רחבה יותר מהעלות המיידית שלה.
ניתוח רגישות אינו הופך תחזית לאמינה מעצם ביצועו. הוא מאפשר להבין היכן קיימת תלות משמעותית בהנחות, ומתי נדרש מידע טוב יותר לפני קבלת החלטה.
לא כל ערך נכנס לאקסל
הדיון במדדים פיננסיים עלול ליצור רושם שכל תועלת עסקית חייבת להתבטא בהכנסה או בחיסכון כספי. בפועל, ארגונים משקיעים גם בפרויקטים שנועדו לעמוד בדרישות רגולטוריות, לשפר בטיחות, להפחית סיכוני אבטחת מידע, לחזק אמינות תפעולית או לפתח יכולות אסטרטגיות.
חלק מהתועלות הללו ניתנות להערכה כספית. אחרות קשות יותר להערכה, ולא תמיד אפשר לקבוע באופן אמין מהו שוויין הכספי.
מחקרו של עופר זויקאל (Ofer Zwikael), שפורסם בשנת 2024 בכתב העת International Journal of Project Management, ממחיש את רוחב המושג תועלת בפרויקטים. במסגרת המחקר נערכו 30 ראיונות עם מנהלים בכירים ונותחו 173 תועלות מפרויקטים אמיתיים. על בסיס שני המחקרים הציע זויקאל סיווג לעשר קבוצות תועלת, בהתאם למי שנהנה מהן: הארגון או הציבור. הקבוצות כוללות יצירת הכנסות, חיסכון בעלויות, שיפור פרודוקטיביות ואיכות, הפחתת סיכונים, עמידה בדרישות ולמידה ארגונית, לצד תועלות ציבוריות כלכליות, חברתיות וסביבתיות.
(Zwikael, O. “Benefits Classification to Enhance Project Value Creation.” International Journal of Project Management, 2024, 42(2), Article 102574. DOI: 10.1016/j.ijproman.2024.102574)
המשמעות אינה שכל סוגי התועלות שקולים או שיש דרך אחידה להשוות ביניהם. היא מדגישה שהערך שהארגון מצפה לקבל עשוי להיות רחב יותר מהתוצאה שמציג מדד פיננסי יחיד.
ניקח לדוגמה פרויקט לשדרוג מערכות בטיחות במפעל. ייתכן שהפרויקט לא יגדיל הכנסות או יקצר את זמן הייצור, אבל הוא נדרש לצורך עמידה ברגולציה, צמצום סיכון ושמירה על בטיחות העובדים. במקרה כזה, בחינה המבוססת רק על תשואה כספית ישירה תחמיץ חלק מהותי מההצדקה להשקעה.
מנהל פרויקט שמבין את ההבחנה הזאת יודע שלא כל החלטה צריכה להיבחן רק לפי ROI או NPV. עליו לזהות גם את הערכים העסקיים והארגוניים שאינם משתקפים במלואם במדדים הללו, ולהביא אותם לשיח עם מקבלי ההחלטות.
לא כל חיסכון בפרויקט הוא חיסכון לארגון
החלטות שמתקבלות במהלך הפרויקט משפיעות לא רק על עלות הביצוע, אלא לעיתים גם על העלויות והתועלות שהארגון יקבל לאחר סיומו. בחירה בטכנולוגיה, שינוי בתכולה או החלפת ספק עשויים להיראות נכונים מבחינת התקציב, אך להשפיע אחרת על הכדאיות הכלכלית של ההשקעה.
נניח שבפרויקט להטמעת מערכת ארגונית מוצעת חלופה טכנולוגית זולה יותר. מבחינת תקציב ההקמה, ההצעה נראית אטרקטיבית. אלא שהחלופה מחייבת תחזוקה יקרה יותר, מגדילה את התלות בספק יחיד ומגבילה את האפשרות להרחיב את המערכת בעתיד.
האם באמת מדובר בחיסכון?
לא בהכרח. ייתכן שתקציב ההקמה יקטן, אך העלויות לאורך חיי המערכת יגדלו. ייתכן גם שהחלופה הזולה תפגע בתועלות שהארגון מצפה לקבל, כך שהחיסכון המיידי לא יצדיק את המחיר העתידי.
אותו עיקרון פועל גם בכיוון ההפוך. השקעה נוספת באוטומציה, בבדיקות או בהכשרת משתמשים עשויה להגדיל את תקציב הפרויקט, אך לצמצם עלויות תפעול, להפחית סיכונים או לשפר את התועלות שהארגון יקבל בהמשך.
לכן, כאשר בוחנים שינוי בפרויקט, חשוב להתייחס לא רק לעלות המיידית שלו, אלא גם להשפעתו על השימוש בתוצר ועל תחזוקתו לאורך זמן. זו הבחנה שמופיעה גם בהתייחסות לניהול עלויות בתחום הביצוע הפיננסי של PMBOK® Guide מהדורה שמינית.
(PMBOK® Guide, Eighth Edition, 2025, Section 2.4.1, p. 61)
אבל מי אחראי לבחון את ההשלכות הכלכליות האלה? לא בהכרח מנהל הפרויקט לבדו. בחלק מהארגונים הניתוח הכלכלי של התוצר נמצא באחריות גורמים עסקיים ופיננסיים, ובאחרים הוא נכלל גם במסגרת ניהול הפרויקט. חלוקת האחריות תלויה במבנה הארגון ובהגדרת התפקידים.
מנהל הפרויקט אינו חייב לבצע בעצמו את הניתוח הפיננסי או לאשר את ההשקעה. האחריות שלו היא לזהות מתי החלטה בפרויקט משפיעה על הכדאיות העסקית, להבין את ההשלכות האפשריות ולהביא אותן לדיון עם נותן החסות, מחלקת הכספים ומקבלי ההחלטות המתאימים.
Business Acumen: להבין את העסק שמאחורי הפרויקט
הבנה פיננסית היא חלק מיכולת רחבה יותר הנקראת הבנה עסקית (Business Acumen). זו היכולת להבין כיצד הארגון פועל, מהן מטרותיו, כיצד הוא מייצר ערך ואיך החלטות שמתקבלות במהלך הפרויקט משפיעות על התוצאות העסקיות שלו.
מנהל פרויקט בעל הבנה עסקית אינו מסתכל רק על המשימות, לוחות הזמנים והתקציב. הוא מבין גם מדוע הפרויקט חשוב לארגון, אילו תועלות הוא אמור לספק ומה עלול לקרות אם התוכנית משתנה.
ב-PMBOK® Guide מהדורה שמינית, הבנה עסקית מוצגת כאחת המיומנויות הנדרשות לצוות ניהול הפרויקט. היא כוללת חשיבה אסטרטגית, היכרות עם התחום שבו הארגון פועל, הבנת הקשר בין הפרויקט למטרות הארגון וידע בניתוח עסקי ופיננסי.
(PMBOK® Guide, Eighth Edition, 2025, Section 2.5.1.1, p. 31)
גם מחקר של PMI מצביע על הקשר בין הבנה עסקית לבין ביצועי פרויקטים. בדוח Pulse of the Profession 2025: Boosting Business Acumen, שהתבסס על סקר שנערך בשנת 2024, נמצא כי רק 18% מתוך 2,254 מנהלי הפרויקטים שהשתתפו סווגו כבעלי רמת הבנה עסקית גבוהה.
מנהלי פרויקטים בקבוצה הזאת דיווחו על השגת יעדים עסקיים ב-83% מהפרויקטים שניהלו, לעומת 78% בקרב יתר המשיבים. גם בעמידה בתקציב ובלוחות זמנים נמצאו הבדלים לטובת בעלי ההבנה העסקית הגבוהה.
(Project Management Institute. Pulse of the Profession 2025: Boosting Business Acumen. 2025, pp. 8, 18, 34)
חשוב לזכור שהנתונים מבוססים על דיווחי המשתתפים. הם מצביעים על קשר בין הבנה עסקית לביצועי פרויקטים, אך אינם מוכיחים שההבנה העסקית לבדה היא הגורם להבדלים.
עבור מנהל הפרויקט, המשמעות היא לדעת לדבר עם ההנהלה לא רק על התקדמות הביצוע, אלא גם על ההשלכות העסקיות של החלטותיו. כאשר מתעורר שינוי בתכולה, בעלויות או בלוחות הזמנים, עליו להבין כיצד השינוי עשוי להשפיע על הערך שהארגון מצפה לקבל.
לא תמיד תהיה למנהל הפרויקט תשובה פיננסית מוכנה, וגם לא מצופה ממנו לבצע את כל החישובים בעצמו. אבל הוא צריך לדעת אילו שאלות לשאול, מתי נדרשת בחינה כלכלית נוספת ואת מי צריך לערב בקבלת ההחלטה.
לדבר עם ההנהלה בשפה של ערך
היכרות עם ROI, NPV, Payback Period ו-Cost-Benefit Analysis אינה הופכת מנהל פרויקט לאיש כספים, וגם אינה אמורה לעשות זאת. הערך המקצועי של ההיכרות הזאת אינו ביכולת לבצע חישובים מורכבים, אלא בהבנת המשמעות שלהם, ההנחות שמאחוריהם וההשפעה של החלטות בפרויקט על התוצאה העסקית.
כאשר NPV יורד בעקבות דחייה, מנהל הפרויקט צריך להבין מה השתנה. כאשר מוצג ROI גבוה, עליו לדעת לשאול מה נכלל בחישוב. וכאשר מוצעת חלופה זולה יותר, עליו לבחון גם את השלכותיה על העלויות, הסיכונים והתועלות לאורך זמן.
זוהי המשמעות המעשית של Business Acumen בניהול פרויקטים. לא רק לשלוט בתוכנית העבודה, אלא להבין את העסק שמאחוריה. לא רק לדעת כמה כסף הושקע, אלא איזו תמורה הארגון מצפה לקבל.
מנהל פרויקט אינו צריך לדעת לחשב כל מדד פיננסי. הוא צריך להבין כיצד החלטות בפרויקט משפיעות על הערך שהארגון מצפה לקבל.
ועד כמה מנהלי הפרויקטים בארגון שלכם באמת שותפים לשיח על הערך העסקי של הפרויקט, מעבר לעמידה בתקציב ובלוחות הזמנים?
רוצים ללמוד עוד?
אם אתם שואפים לנהל פרויקטים בצורה מקצועית, לזהות סיכונים מראש ולבצע מענה מתאים למול הסיכונים, לעמוד ביעדים ולשלוט בלוחות זמנים – זה הזמן להצטרף לקורס ניהול הפרויקטים והכנה למבחן ה־PMP שלנו. - לקהל הנרשמים, או לקורס ניהול פרויקטים - PMO -לארגונים המזמינים אותו, הקורסים משלבים ידע עיוני עם כלים מעשיים, כולל סימולציות, תרגולים ומודלים ניהוליים מתקדמים. תלמדו כיצד ליישם את שיטת ה־Critical Path בפועל, איך להתמודד עם עיכובים ואיך להוביל צוות להצלחה. בין אם אתם בתחילת הדרך או כבר מנהלי פרויקטים מנוסים – הקורס ייתן לכם יתרון ברור בשטח.
* המאמר נכתב בלשון זכר מטעמי נוחות בלבד אך מיועד לנשים וגברים כאחד.
מאמר זה נכתב ע"י:
דן ברזילי MEng ,BSc ,PMP
מנכ"ל ומנהל פרויקטים.

וע"י:
הראל הייצין, Bsc, PMP
מנהל פרויקטים


